Nota fiscal de fretamento
E quem faz preço como se fosse prejuízo cobra caro do cliente errado.
Onde o dinheiro retido vai parar
Fretado contínuo para órgão federal, R$ 12.000,00 de serviço. O cliente retém R$ 1.242,00 e deposita R$ 10.758,00.
Retenção é adiantamento, não desconto. O dinheiro volta. O que não volta é a data: o diesel e a folha vencem antes da apuração.
Uma ressalva honesta: o crédito precisa de imposto próprio para abater. Se não houver, ele fica acumulado, e aí vira conversa com o seu contador.
São seus, não retidos. Transporte coletivo de passageiros fica fora da não cumulatividade pela Lei 10.833/2003.
Só de órgão federal, pela Instrução Normativa 1.234/2012. Entre empresas privadas não há previsão legal.
A lista do artigo 30 da Lei 10.833 é fechada, e transporte de passageiros não está nela. O que está é transporte de valores.
São 11%, mas sobre uma base de 30% da nota. E só quando o serviço é contínuo.
Como a QG faz
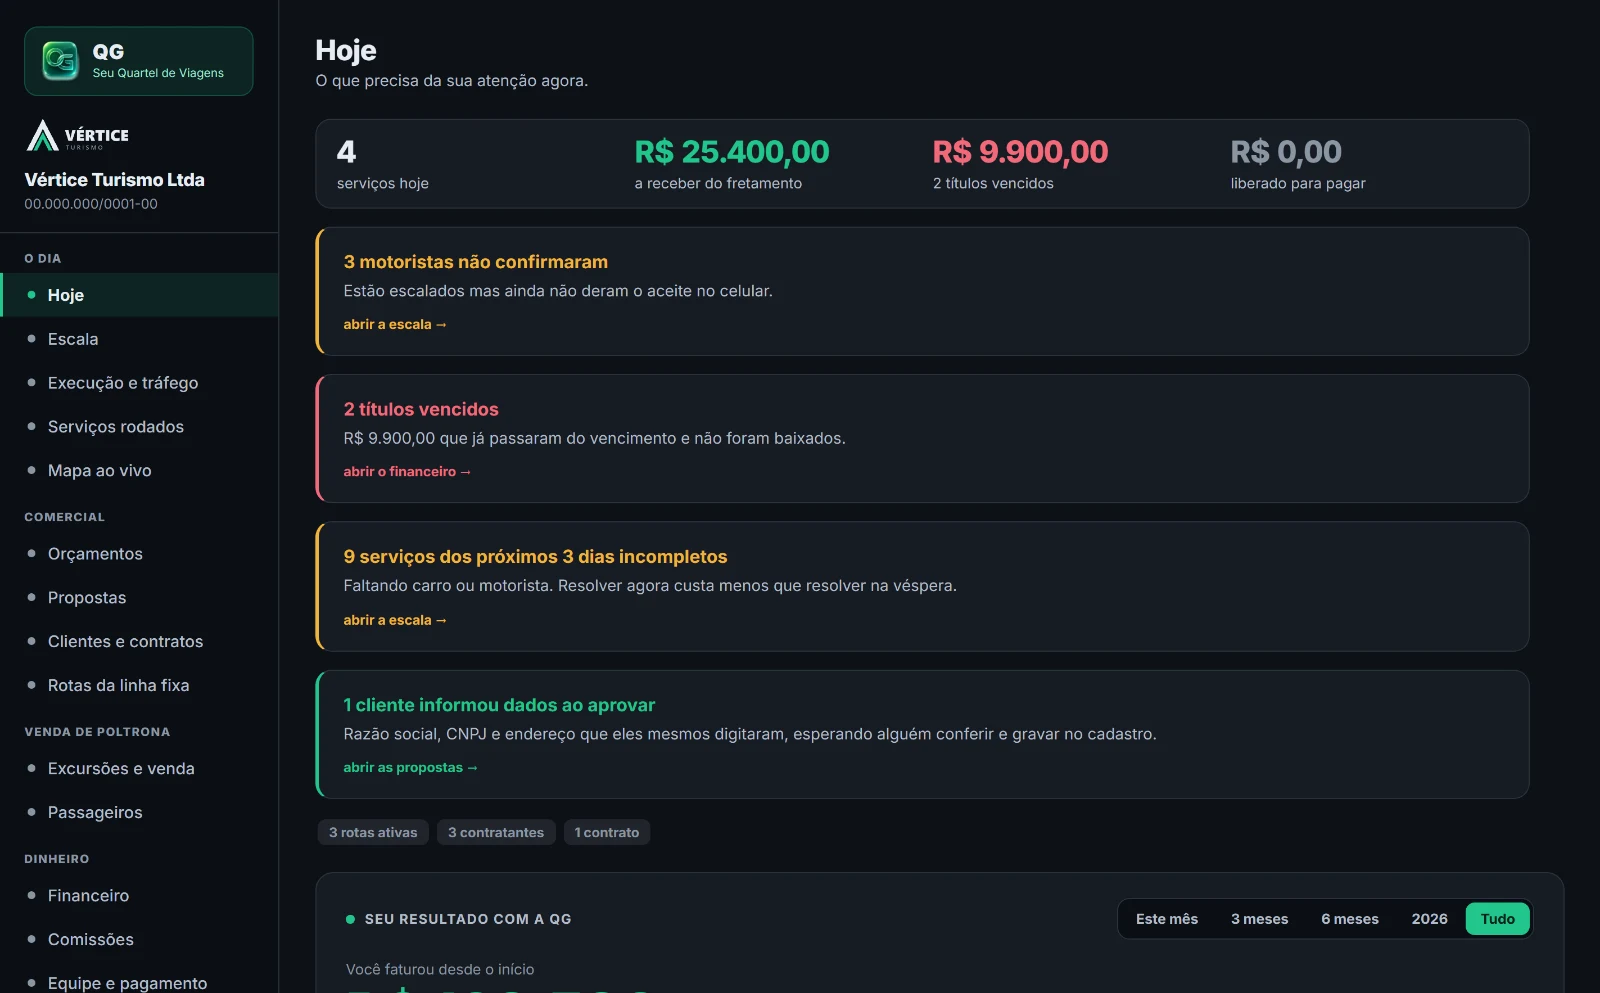
Os 11% e os 30% entram separados, uma vez. Depois disso toda viagem daquele cliente já nasce com a conta certa.
Cliente, trecho, data e valor já estão no painel desde o orçamento. Ninguém redigita nada num emissor à parte.
O valor a receber é o que vai cair, e não o da nota. É a diferença entre o mês fechar e o mês apertar sem explicação.
O que perguntam junto
Não. É adiantamento de imposto que a empresa deveria pagar de qualquer jeito, e volta como crédito na apuração. O efeito é de caixa e não de margem: o dinheiro não está na conta no dia do depósito. A ressalva é que o crédito precisa de imposto próprio para abater, e se não houver ele fica acumulado.
Não, quando o transporte é de passageiros e o combustível e a manutenção correm por conta da contratada. A base mínima é 30% do valor da nota, pela Instrução Normativa 2.110/2022, o que dá 3,3% efetivos. Numa nota de R$ 12.000 são R$ 396, e não R$ 1.320.
A tabela de 7,05% é da Instrução Normativa 1.234/2012 e alcança a administração federal, no código de receita 6175. Entre duas empresas privadas não há previsão legal de imposto de renda retido na fonte sobre transporte de passageiros.
Depende do peso do diesel na sua operação. A opção troca todos os créditos reais da empresa, combustível, pneu e peça, por um crédito fixo de 20% do imposto devido. Em operação de estrada longa o crédito real costuma passar disso, e aí a opção sai cara. É uma escolha do seu contador, e ela é irreversível dentro do período.
Falar com a equipe
Alíquota e base de cada retenção entram uma vez, com a nossa equipe do lado, e passam a valer em toda viagem daquele cliente. Mensalidade fixa, sem porcentagem por venda e sem taxa por passageiro.
A gente responde no mesmo dia útil, no WhatsApp que você deixar.